
Reportes
Rentabilidad de productos: margen y costo de lo vendido
Cuánto vendiste de cada producto en un período, cuánto te costó y cuánto margen dejó, con devoluciones, GMROI, erosión de precio y el cuadre con Facturación.
Actualizada el
Este reporte responde qué productos te dejan plata y cuáles no. Para cada producto vendido en un período suma lo que vendiste sin IVA, le resta lo que te costó esa mercadería y te da el margen en pesos y en porcentaje, con las devoluciones ya descontadas. Cuenta las ventas como el libro de ventas del SII —cada documento en el mes en que se emitió—, así que un mes cerrado no cambia después, y al pie cuadra su total con Ventas › Facturación.
Rentabilidad de productos
Reportes › Márgenes › Rentabilidad de productos (abrir) lista un producto por fila, del que más vendió al que menos. Arriba eliges el período (por Mes, año o rango, con las flechas para moverte), y puedes Filtrar por proveedor y Filtrar por marca; la lupa sobre la grilla busca dentro de lo que ya se cargó. Exportar baja el reporte completo a Excel, con la columna Obs. escrita en palabras.
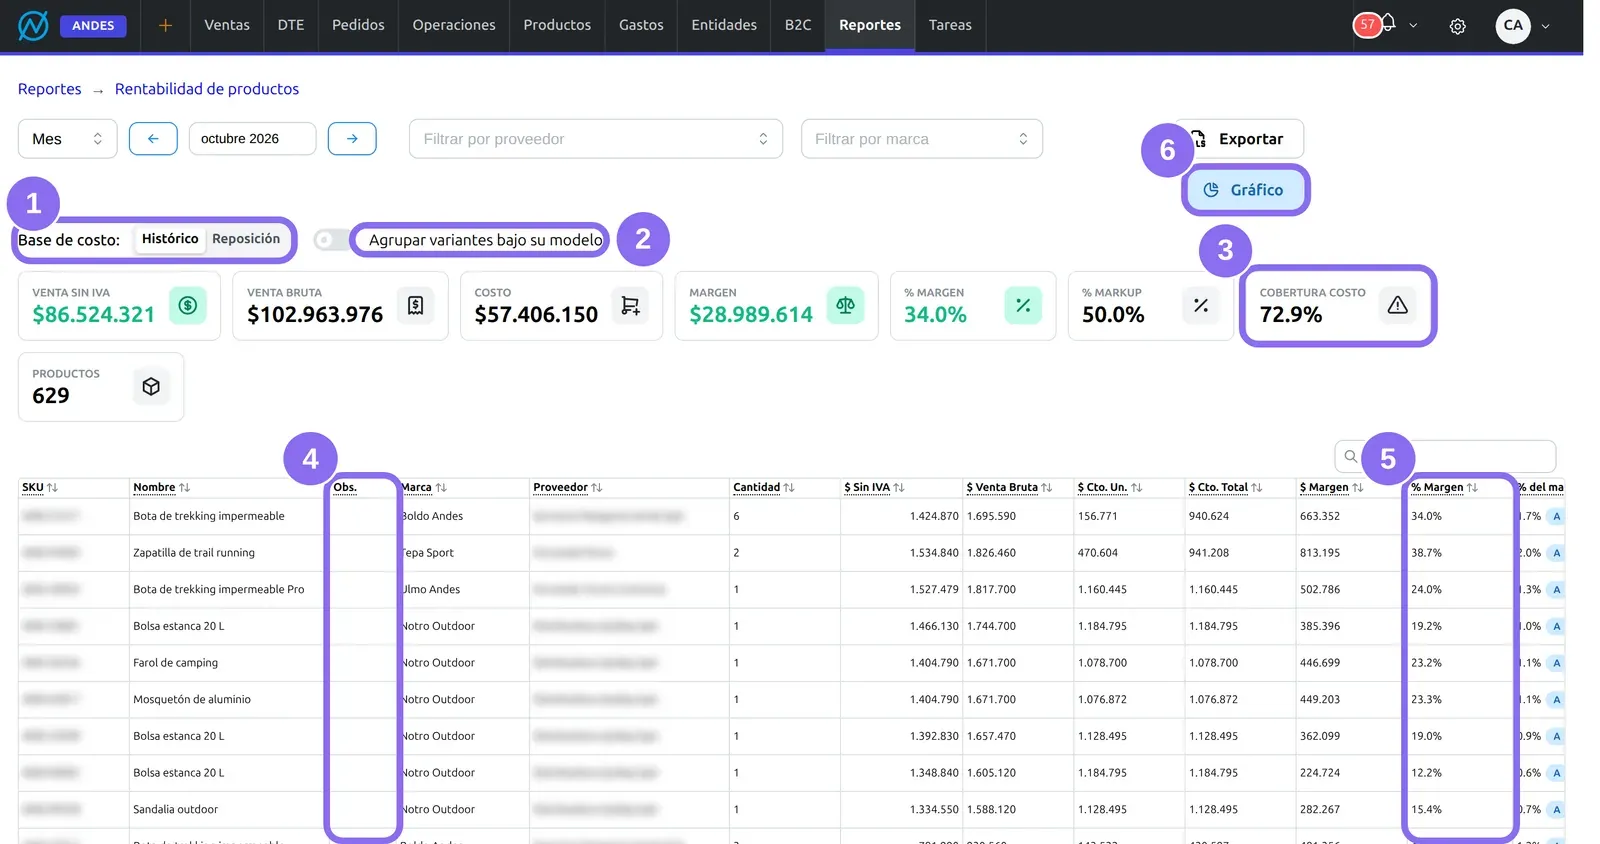
(1) Base de costo decide con qué costo se calcula el margen: Histórico o Reposición (más abajo). (2) Agrupar variantes bajo su modelo junta las tallas y colores de un modelo en una sola fila; los porcentajes se recalculan con los totales del modelo, no se promedian. (3) Cobertura costo dice qué parte de la venta tiene costo conocido: si baja del 50 %, los porcentajes de la cabecera no se publican. (4) Obs. explica con un ícono por qué una fila muestra el margen que muestra (pasa el mouse encima). (5) % Margen es el margen sobre la venta de cada producto. (6) Gráfico abre la concentración de la venta y el mapa venta contra margen.
Las tarjetas
| Tarjeta | Qué es |
|---|---|
| Venta sin IVA | Exento + neto de todos los productos de la grilla, como el registro de ventas del SII. Las notas de crédito restan. No incluye el despacho. Es la base del % de margen. |
| Venta bruta | La misma venta con IVA. |
| Costo | Con base Histórico, el costo grabado al emitir cada documento; con Reposición, la compra vigente hoy de cada producto por las unidades vendidas. |
| Margen | Venta − costo de los productos que tienen costo conocido. |
| % Margen | Margen ÷ la venta de los productos con costo. Se oculta si la cobertura de costo baja del 50 %. |
| % Markup | Margen ÷ costo: cuánto le sumaste a lo que te costó. |
| Cobertura costo | Venta con costo conocido ÷ venta total. Su ayuda dice cuántos productos no tienen costo. |
| Productos | Productos distintos con venta en el período y los filtros elegidos. |
Si quieres repasar la diferencia entre margen y markup, está en Margen, markup y rentabilidad: un producto que compras a 1.000 y vendes a 2.000 tiene 50 % de margen y 100 % de markup.
Las columnas
| Columna | Qué es |
|---|---|
| SKU, Nombre, Marca, Proveedor | El producto (o el modelo, si agrupaste). |
| Obs. | Por qué el margen es el que es: «Sin costo registrado», «Servicio sin costo registrado», «Línea sin producto (texto libre)», «Sólo devoluciones de ventas de periodos anteriores», «Lo vendido se devolvió en el mismo periodo», «Las devoluciones superan lo vendido», unidades «a precio 0» (regalos, reposiciones: su costo cuenta y su venta es 0) o «Vendido bajo el costo». |
| Cantidad | Unidades vendidas en el período, ya descontadas las devueltas. |
| $ Sin IVA | Venta sin IVA: exento + neto, con el descuento de la línea y su parte del descuento global ya rebajados y las notas de crédito restando. La parte exenta (exportación, documento exento) se marca debajo. |
| $ Venta Bruta | La misma venta con IVA. |
| $ Cto. Un. | Costo de una unidad: costo total ÷ cantidad. |
| $ Cto. Total | Costo de todo lo vendido, menos el costo de lo devuelto. |
| $ Margen | $ Sin IVA − $ Cto. Total. Sin costo, 0. |
| % Margen | $ Margen ÷ $ Sin IVA. «—» cuando falta el costo o la venta neta no es positiva. |
| % mkp. | $ Margen ÷ $ Cto. Total. |
| % del margen | Qué parte del margen total del período aporta el producto. La letra al lado es su clase ABC: ordenados de mayor a menor margen, A son los que suman el primer 80 % del margen, B hasta el 95 % y C el resto. |
| % erosión | Cuánto se vendió bajo el precio de lista: 1 − (venta ÷ cantidad) ÷ precio de la lista base. Usa el precio de lista vigente hoy, así que en ventas antiguas es una referencia, no un dato exacto. Una erosión alta y sostenida es descuento sistemático, no una promoción. |
| Devueltas | Unidades devueltas con notas de crédito en el período. Ya están restadas de la cantidad y la venta. |
| Stock | Unidades disponibles hoy: sirve para decidir, no para cuadrar con el período. |
| GMROI | Pesos de margen por cada peso invertido en inventario: margen ÷ (stock de hoy × costo de reposición). Bajo 1, el inventario no paga lo que cuesta tenerlo. Es aproximado, porque usa el stock de hoy y no el promedio del período. |
Los colores de las filas
| Color | Qué pasa |
|---|---|
| Rojo | El producto tiene costo y su margen es negativo: se vendió bajo el costo. |
| Naranjo | La cantidad neta es 0 o menos: las devoluciones se comieron la venta del período (a menudo, notas de crédito de ventas de un mes anterior). |
| Gris | No tiene costo: su margen no se puede evaluar y no suma al margen de la cabecera. |
Cómo elegir la base de costo
1Histórico, para saber cuánto ganaste
Usa el costo que quedó grabado en cada línea al emitir el documento: lo que esa mercadería costó de verdad. No se recalcula nunca, así que si mañana compras más barato, el margen de un mes cerrado no se mueve. Es la base que cuadra con el Resultado de gestión (ver la guía).
2Reposición, para decidir precios
Usa la compra vigente hoy de cada producto (precio de factura más gastos de internación) multiplicada por las unidades vendidas: lo que te costaría reponer lo que vendiste. Sirve cuando el costo grabado falta o es viejo, y para ver si los precios actuales siguen dejando margen.
3Si aparece el aviso naranjo de cobertura, cambia a Reposición
Con base Histórico, cuando menos de la mitad de la venta tiene costo grabado, el reporte avisa que las entradas de stock no vienen de documentos de compra y sugiere cambiar a Reposición.
Qué venta cuenta en cada mes
El reporte cuenta como el libro de ventas: cada factura, boleta o nota en el mes en que se emitió. Si en marzo anulas una factura de enero, enero no cambia: la nota de crédito resta en marzo. Por eso un mes con muchas anulaciones puede mostrar productos con cantidad negativa (filas naranjas). Mirando un trimestre o un año, la factura y su nota caen en el rango y se compensan.
- Una venta anulada sigue contando en su mes, porque se declaró al SII.
- Las exportaciones cuentan, convertidas a pesos con el tipo de cambio del documento.
- Las Notas de Venta de MercadoLibre Full cuentan, como en Facturación.
- El despacho no cuenta: se factura, pero no es un producto. Sí está en el Resultado de gestión.
- Un pack reparte su venta entre los productos que lo forman, que son los que salieron de bodega y tienen costo. El reparto va según el precio de cada pieza; si las piezas no traen precio, según su costo (el grabado o, si no, el de su ficha), y si tampoco, según su cantidad. Entre todas suman exactamente lo que se facturó por el pack.
Cómo ver de dónde sale una fila
1Abre «Explicar datos»
Haz click derecho sobre la fila (o usa el botón ⋯) y elige Explicar datos.
2Lee el cálculo y los documentos
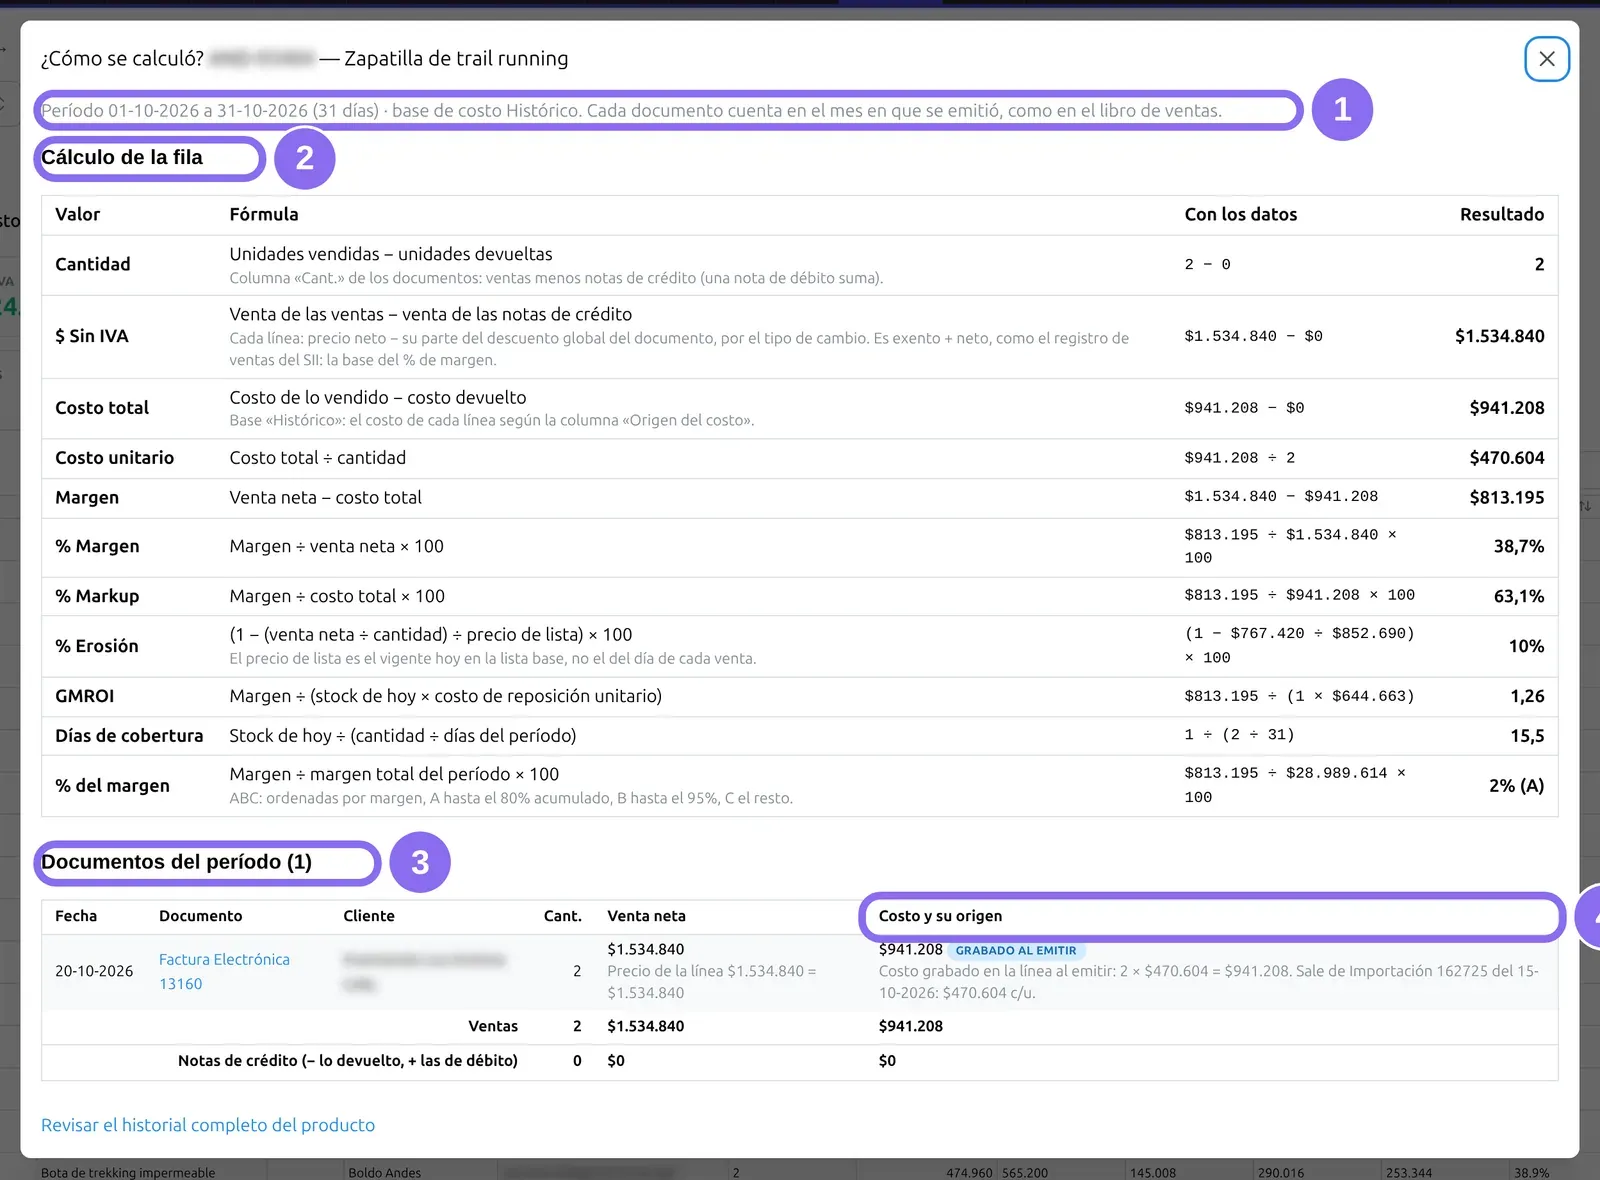
(1) El período y la base de costo con que se calculó. (2) Cálculo de la fila: cada columna escrita como fórmula, con los números reales y el resultado (cantidad, venta, costo, margen, porcentajes, erosión, GMROI, días de cobertura y % del margen con su clase ABC). Si un porcentaje sale «—», dice qué le falta. (3) Documentos del período: cada factura, boleta o nota con un enlace para abrirla y cómo se llegó a la venta de su línea (su precio, la parte del pack que le tocó y con qué criterio, menos su parte del descuento global, por el tipo de cambio si es una exportación). (4) Costo y su origen de cada línea:
| Origen | Qué significa |
|---|---|
| Grabado al emitir | El costo que quedó en la línea al emitir, con la compra o importación de la que salió. Si hoy la compra vigente a esa fecha es otra, lo dice: el costo grabado no se recalcula. |
| Del documento anulado | La nota de crédito devuelve el costo con que salió la venta que anula. |
| Nota de Venta: compra vigente | Una Nota de Venta sin costo grabado se costea con la compra vigente a su fecha. |
| Sin costo | La línea no tiene costo: nunca se grabó, es una línea sin producto, o es una nota que sólo corrige montos y no devuelve costo. |
Con Agrupar variantes bajo su modelo, el detalle agrega la tabla Variantes del modelo, con la venta, el costo y el margen de cada una.
¿De dónde sale la venta sin IVA de este reporte?
Al pie del reporte, este cuadro parte del total de Ventas › Facturación del mismo período y llega, paso a paso, a la Venta sin IVA de la tarjeta. Cada paso se abre y lista sus documentos.
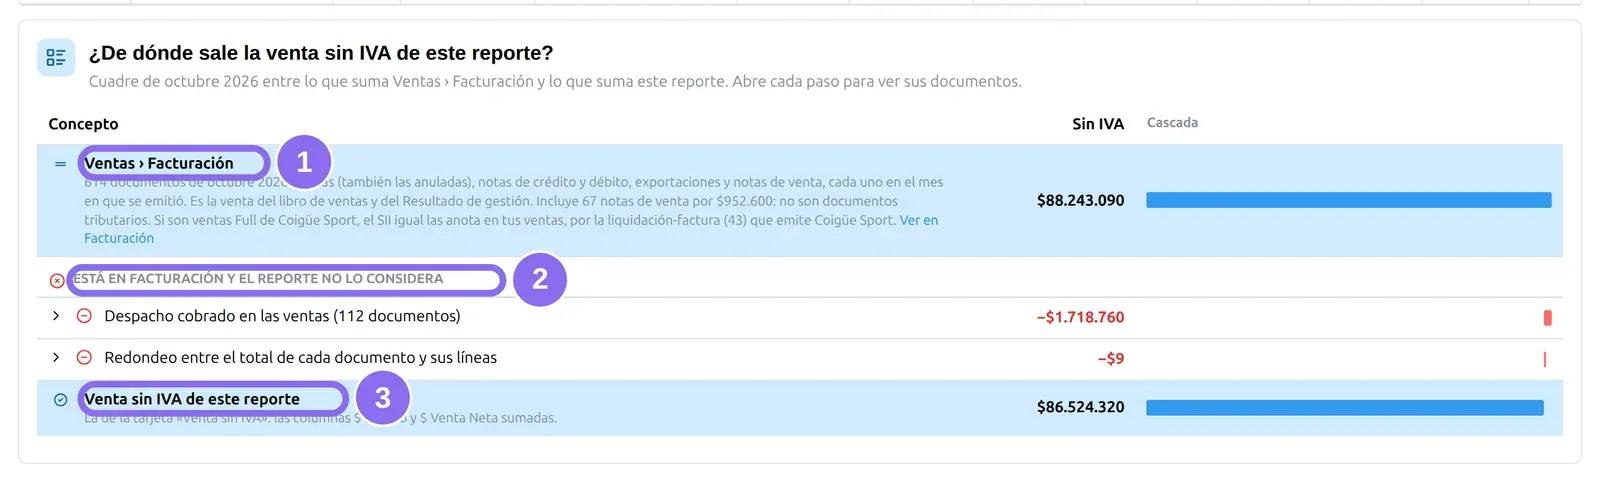
(1) Ventas › Facturación: los documentos del período —ventas (también las anuladas), notas de crédito y débito, exportaciones y notas de venta—, cada uno en su mes. Es la venta del libro de ventas y del Resultado de gestión, con un enlace para verla en Facturación. (2) Está en Facturación y el reporte no lo considera: los pasos que restan, cada uno con su monto en la columna Sin IVA y su barra en Cascada:
| Concepto | Por qué resta |
|---|---|
| Despacho cobrado en las ventas | El despacho se factura, pero no es un producto. |
| Líneas que no son venta de un producto | Devoluciones dentro de una misma venta, o líneas de un tipo que el reporte no reconoce. |
| Redondeo entre el total de cada documento y sus líneas | El libro toma el total declarado del documento y el reporte suma sus líneas: en las boletas quedan diferencias de pocos pesos. |
| Productos de otros proveedores o marcas | Sólo si filtraste: la venta de los productos que el filtro deja fuera. |
(3) Venta sin IVA de este reporte: la misma cifra de la tarjeta.
Y con el SII
El registro de ventas del SII suma exento + neto, igual que la tarjeta Venta sin IVA. Puede traer además documentos que no emitiste tú y que el SII anota como venta tuya: la liquidación-factura (43) con que MercadoLibre liquida las ventas Full. Esas ventas este reporte las cuenta, porque en Altaventa entran como Notas de Venta. La pestaña Cuadre con el SII del Libro mensual compara el mes con el SII.
El gráfico
Gráfico abre dos vistas, calculadas sobre las filas del reporte:
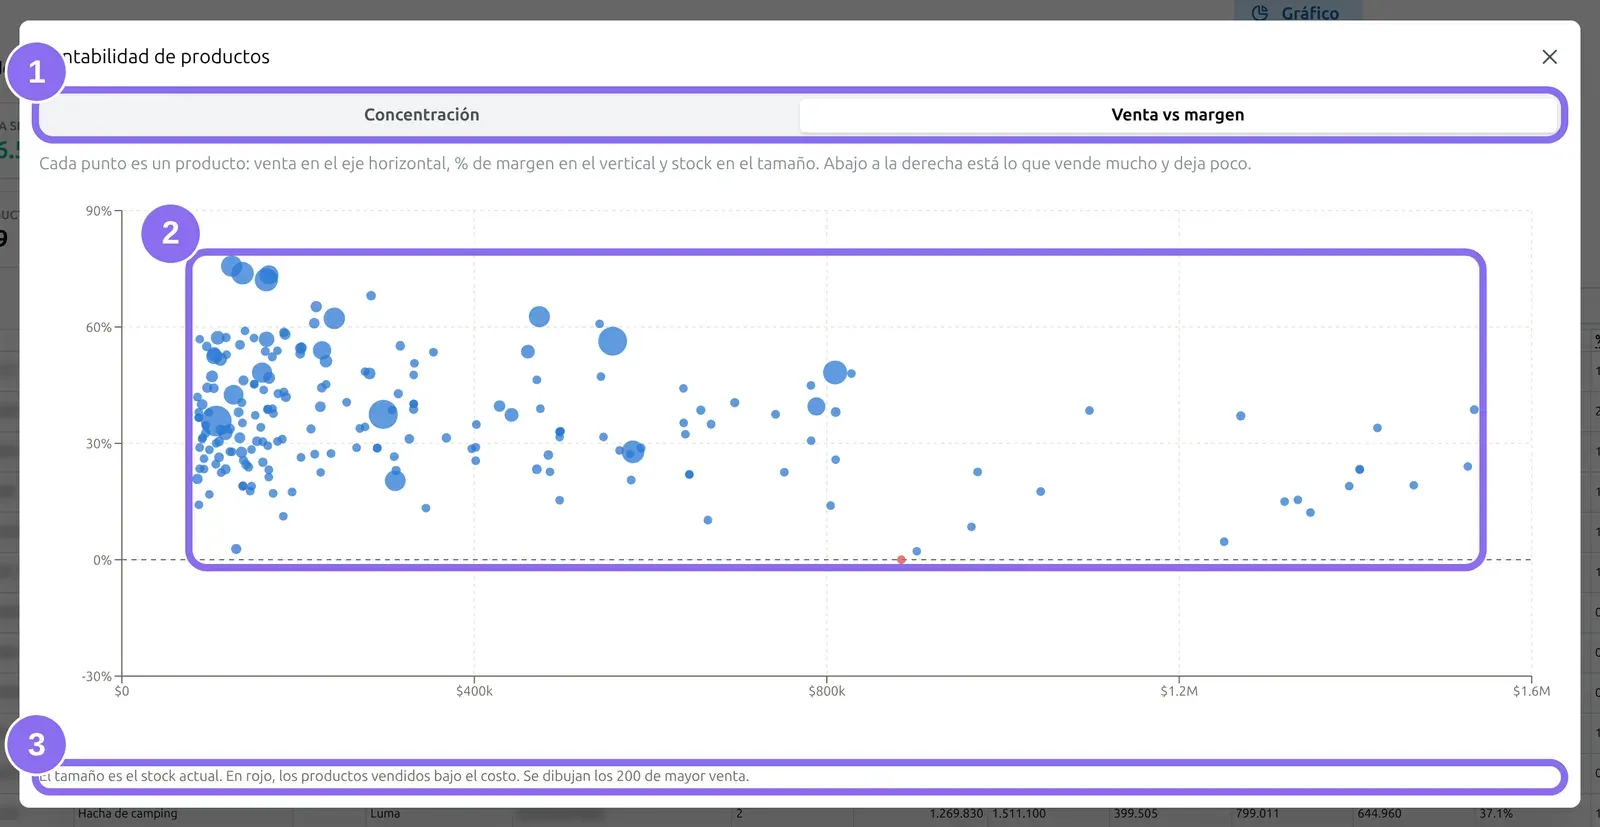
(1) Las dos vistas. Concentración muestra cuántos productos sostienen la venta: barras con los 30 más vendidos y una línea con el acumulado sobre el total. Venta vs margen dibuja cada producto como un punto. (2) La venta va en el eje horizontal, el % de margen en el vertical y el tamaño del punto es el stock de hoy: abajo a la derecha está lo que vende mucho y deja poco. (3) En rojo, los productos vendidos bajo el costo.
Lo que el sistema hace solo
- Graba el costo al emitir. Cada vez que se emite una factura, boleta o nota, el ERP guarda en cada línea el costo de la compra vigente a esa fecha. Es el costo de la base Histórico y no cambia después.
- Elige la compra que fija el costo cuando hay varias: gana la más cercana a la fecha, pero una compra con precio real le gana a una entrada simbólica (menos de $25, como una muestra sin cargo) y una entrada pasada le gana a una fechada en el futuro (un traspaso en tránsito). Suma al precio de factura los gastos de internación prorrateados de las importaciones.
- Devuelve el costo con la nota de crédito: la nota que anula una venta resta el mismo costo con que salió esa venta, así que la venta y su anulación se compensan también en el margen.
Avisos y problemas frecuentes
- «Sólo el N % de la venta de este periodo tiene costo grabado…»: el stock entra por ajustes y no por documentos de compra, así que no hay costo que grabar. Cambia la base a Reposición.
- Un producto con cantidad negativa: son devoluciones de ventas de otro mes. Amplía el período o mira Obs.
- Un margen altísimo en un pack o en un producto con regalos: revisa en Explicar datos el origen del costo de cada línea; una línea sin costo infla el margen del producto.
- «El cuadre termina en $X y la tarjeta dice $Y. Avísanos»: el cuadro y la tarjeta tienen que dar lo mismo. Si difieren, avisa a soporte con el período.
- «No se pudo armar el cuadre de este período»: vuelve a cargar la pantalla; si sigue, avisa a soporte.
Preguntas frecuentes
¿Cómo sé qué productos me dejan más margen?
Ordena por $ Margen o mira % del margen y su letra ABC: los productos A suman el 80 % de tu margen. Compara con su peso en la venta: un producto que vende mucho y aporta poco margen es candidato a revisar precio o costo.
¿Por qué la venta de este reporte no es igual a la de Facturación?
Porque el despacho no es un producto y no entra, y porque el reporte suma líneas y Facturación totales de documento (unos pesos de redondeo). El cuadro ¿De dónde sale la venta sin IVA de este reporte?, al pie, muestra cada diferencia con sus documentos.
¿Qué diferencia hay entre costo histórico y costo de reposición?
El histórico es lo que realmente costó la mercadería que vendiste, grabado al emitir, y no cambia. El de reposición es lo que te costaría comprarla hoy. El primero dice cuánto ganaste; el segundo, si tus precios actuales siguen dejando margen.
¿Qué es el GMROI?
Es el margen bruto que deja cada peso invertido en inventario: margen del período ÷ valor del stock a costo. Bajo 1, el producto no rinde lo que cuesta tener ese stock inmovilizado.
¿En qué se diferencia de Margen de catálogo?
Este reporte mira hacia atrás: el margen que tuviste con lo que vendiste. Margen de catálogo mira hacia adelante: el margen que tendrías si vendes hoy cada producto por cada lista de precios, se haya vendido o no.