
Gastos
Informe para el contador: IVA digital e Impuesto Adicional
Lo que el SII pide de las invoices de proveedores extranjeros: IVA por cambio de sujeto (F29 código 39), IVA cobrado, Impuesto Adicional (F50) y el tope del 4 %.
Actualizada el
Pagar servicios a proveedores del extranjero —publicidad online, software, nube, asesorías— tiene obligaciones tributarias que no aparecen en la propuesta del SII: el IVA de los servicios digitales (que a veces declara la empresa con una factura de compra) y la posible retención de Impuesto Adicional al pagar. Para el contador junta en una pantalla, por período, todo lo que el contador necesita de las invoices: qué IVA declarar en el F29, qué IVA es crédito fiscal, qué pagos revisar para el F50 y cuánto se pagó al exterior en el año contra el tope del 4 % de las ventas. El sistema propone y avisa; decide el contador, y nada se envía al SII.
Para el contador
Gastos › Reportes › Para el contador (abrir) parte en el mes en curso; cambia a Año o a un rango con el selector de período.
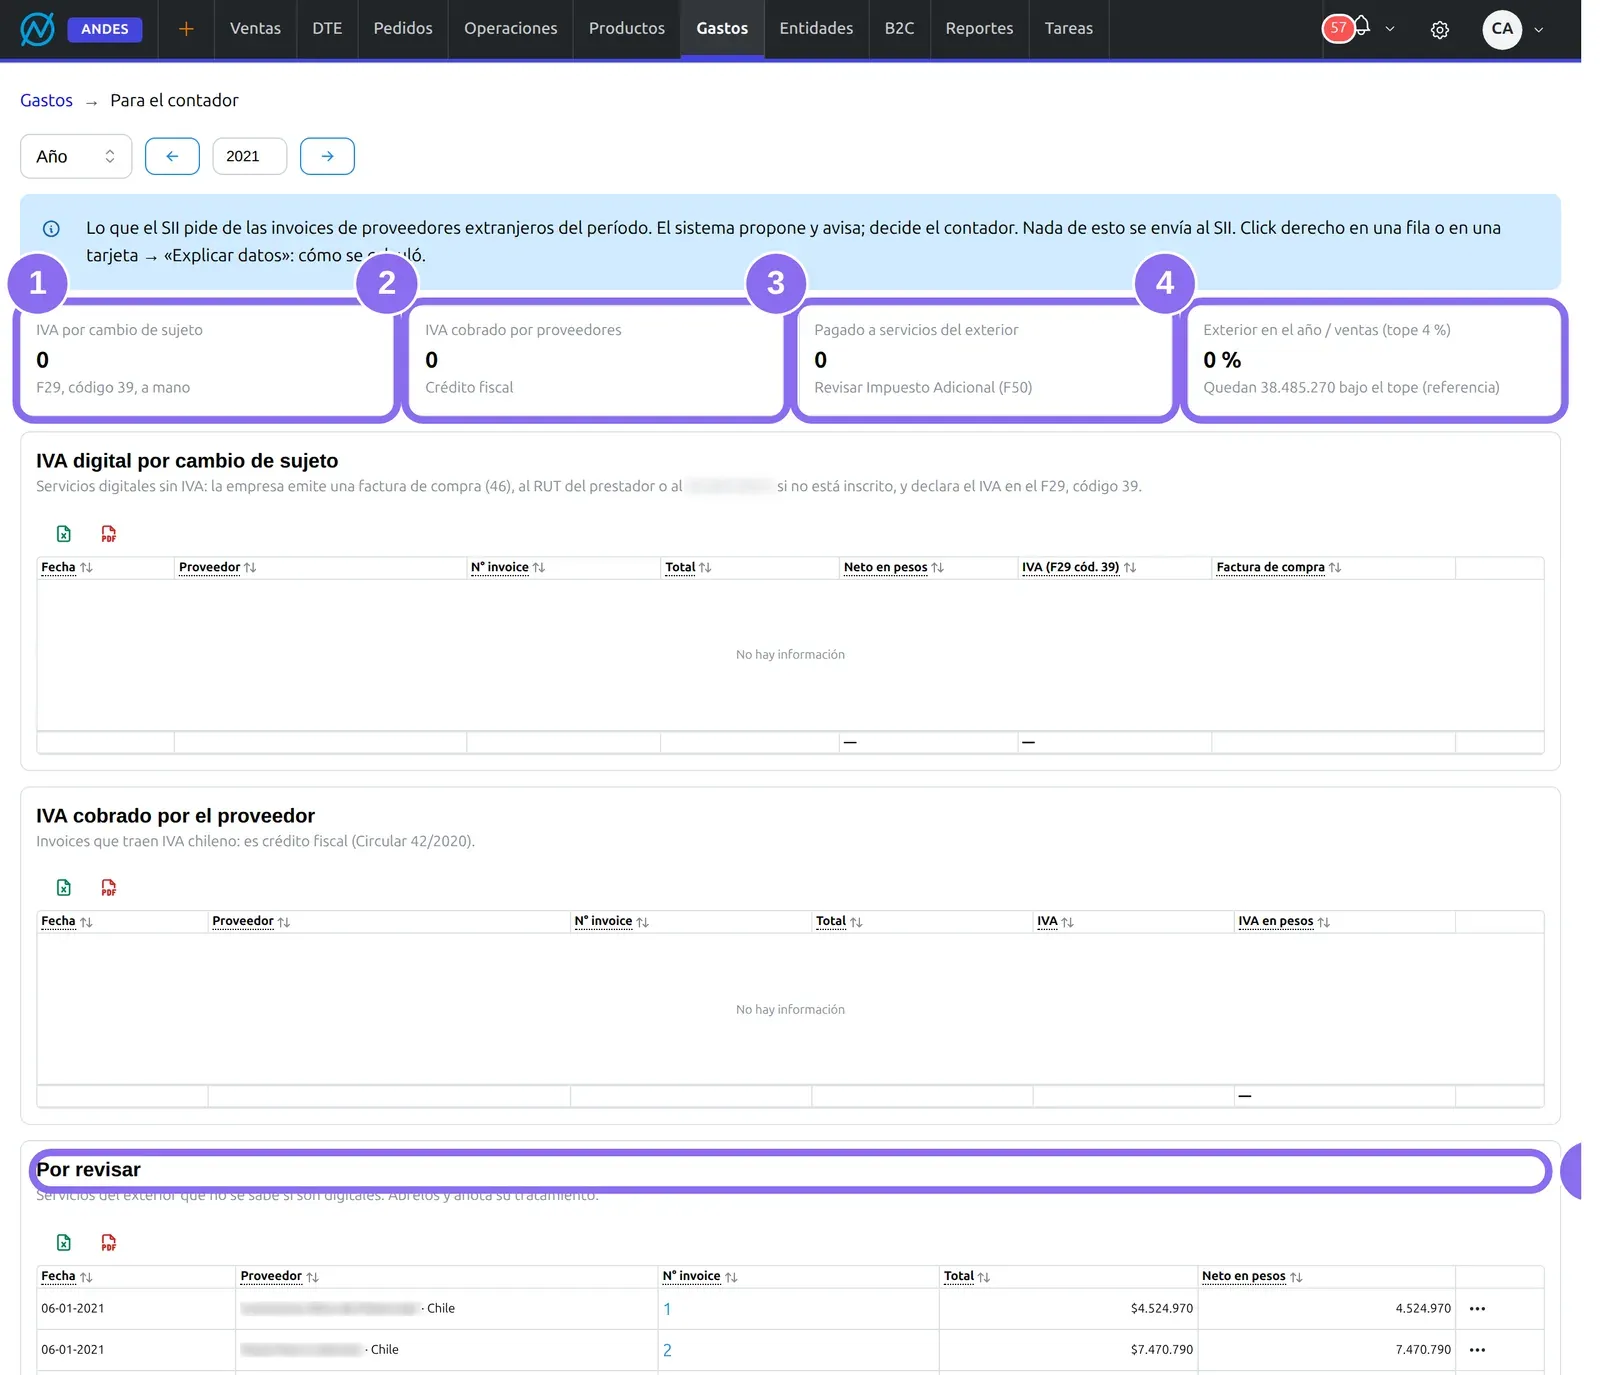
(1) IVA por cambio de sujeto: el IVA de las invoices de servicios digitales que vinieron sin IVA, a declarar a mano en el F29, código 39. (2) IVA cobrado por proveedores: el IVA chileno que cobraron los proveedores del exterior; es crédito fiscal. (3) Pagado a servicios del exterior: lo pagado en el período a servicios de afuera, para revisar su Impuesto Adicional (F50). (4) Exterior en el año / ventas (tope 4 %): lo pagado al exterior en el año (sin mercadería) como porcentaje de las ventas, y cuánto queda bajo el tope; es sólo una referencia. (5) Por revisar: servicios del exterior sin tratamiento anotado. Más abajo, la lista Impuesto Adicional trae los pagos del período a servicios del exterior.
Debajo de las tarjetas van cuatro listas:
| Lista | Qué trae |
|---|---|
| IVA digital por cambio de sujeto | Invoices de servicios digitales sin IVA. Neto en pesos (al tipo de cambio de la invoice, la base de la factura de compra), IVA (F29 cód. 39) (el 19 % del neto en pesos) y Factura de compra: Crear borrador 46 deja el borrador del DTE 46 al RUT genérico; si ya existe, muestra Borrador con su número. |
| IVA cobrado por el proveedor | Invoices que traen IVA chileno: IVA en la moneda de la invoice e IVA en pesos al tipo de cambio de la invoice. |
| Por revisar | Servicios del exterior que no se sabe si son digitales, con su Categoría y su Neto en pesos. Ábrelos y anota su tratamiento. |
| Impuesto Adicional | Cada pago: Pago (la fecha, que decide el mes del F50), Monto en la moneda de la invoice (una devolución va en negativo), Pesos al tipo de cambio del pago, Impuesto Adicional (lo anotado, o «Por revisar»), Tasa y Retenido (lo que anotó el contador, en la moneda de la invoice, una vez por invoice) y Vence F50 (el día 12 del mes siguiente al pago). |
En las tres primeras listas, Fecha es la de emisión de la invoice, Proveedor trae su país, N° invoice abre el gasto y Total está en la moneda de la invoice.
Cómo preparar la declaración con este informe
1Elige el período
El mes del F29 (o el año, para la referencia del 4 %).
2Despeja lo que está por revisar
Abre cada invoice de Por revisar y anota en Tratamiento tributario si es un servicio digital con IVA cobrado, con cambio de sujeto o si no aplica (ver Invoices de proveedores extranjeros).
3IVA del F29
Declara el total de IVA por cambio de sujeto en el código 39 del F29 y, si tu empresa emite facturas de compra, crea los borradores 46. El IVA cobrado se suma al crédito fiscal.
4Impuesto Adicional
Revisa cada pago de la lista Impuesto Adicional: anota en la invoice si lleva retención, con su tasa y monto, antes del vencimiento del F50.
Cómo ver de dónde sale un número
Click derecho sobre una fila de cualquiera de las cuatro listas (o su ⋯), o sobre una de las tarjetas, → Explicar datos:
- Una invoice: por qué está en esa lista, su neto (total − IVA), el tipo de cambio de la invoice, el neto en pesos y el IVA. Si sus pagos salieron a otro tipo de cambio, lo dice: el informe de gastos usa ese, y este informe el de la invoice.
- Un pago: el monto, el tipo de cambio y de dónde sale, los pesos, el estado del Impuesto Adicional, la tasa y el retenido, y el vencimiento del F50.
- Una tarjeta: la suma de su columna, fila por fila.
- El 4 % del año: cada pago al exterior del año y si suma (la mercadería no suma), las ventas del año (las del Resultado de gestión), el porcentaje, el tope y cuánto queda bajo él.
Lo que el sistema hace solo
- Propone el tratamiento tributario de cada invoice al leerla, y repite lo que el contador decidió antes para el mismo proveedor.
- Pone «Por revisar» el Impuesto Adicional de todo servicio del exterior: nunca calcula una retención.
- Calcula el vencimiento del F50: el día 12 del mes siguiente al pago.
Avisos y problemas frecuentes
- El vencimiento del F50 cae en fin de semana o feriado: el informe muestra siempre el día 12; no lo corre al día hábil siguiente.
- El 4 % no coincide con la lista de Impuesto Adicional: el 4 % suma todo pago del año a un servicio del exterior aunque el contador haya anotado «No aplica» en su Impuesto Adicional; la lista no muestra esos pagos.
- El borrador 46 no se puede emitir: la empresa tiene que tener habilitada la factura de compra en el SII.
Preguntas frecuentes
¿Dónde declaro el IVA de Google, Meta o AWS?
Si el proveedor no te cobró IVA chileno, es cambio de sujeto: la empresa emite una factura de compra (46) y declara el IVA en el código 39 del F29, a mano. Si lo cobró, es crédito fiscal. El informe separa los dos casos.
¿Cuándo vence el F50 de un pago al exterior?
El día 12 del mes siguiente al pago. La lista Impuesto Adicional lo muestra en Vence F50.
¿Qué es el tope del 4 % de gastos en el exterior?
Una referencia del límite de deducción de lo pagado al exterior en relación con las ventas del año. El informe muestra el porcentaje y cuánto queda bajo el tope; la decisión tributaria es del contador.
¿El ERP calcula la retención de Impuesto Adicional?
No. Marca los pagos a servicios del exterior para revisar; la tasa y el monto los anota el contador en cada invoice.